这家除虫公司生意很抗打,疫情照样砍股息
 改写自:《Rollins (ROL):A Dividend Growth Story》,Dividend Growth Investor,2026年10月3日
2020年疫情封锁最乱的那几个月,Rollins把股息砍了。这家公司在美国和国际市场做除虫生意,我一直把它当成「生意很抗打」的典型。所以那一刀确实让我意外。
意外在哪里呢?虫子不放假。封锁再严,家里闹蟑螂、仓库进了老鼠,总得找人上门处理。这门需求看着是雷打不动的。
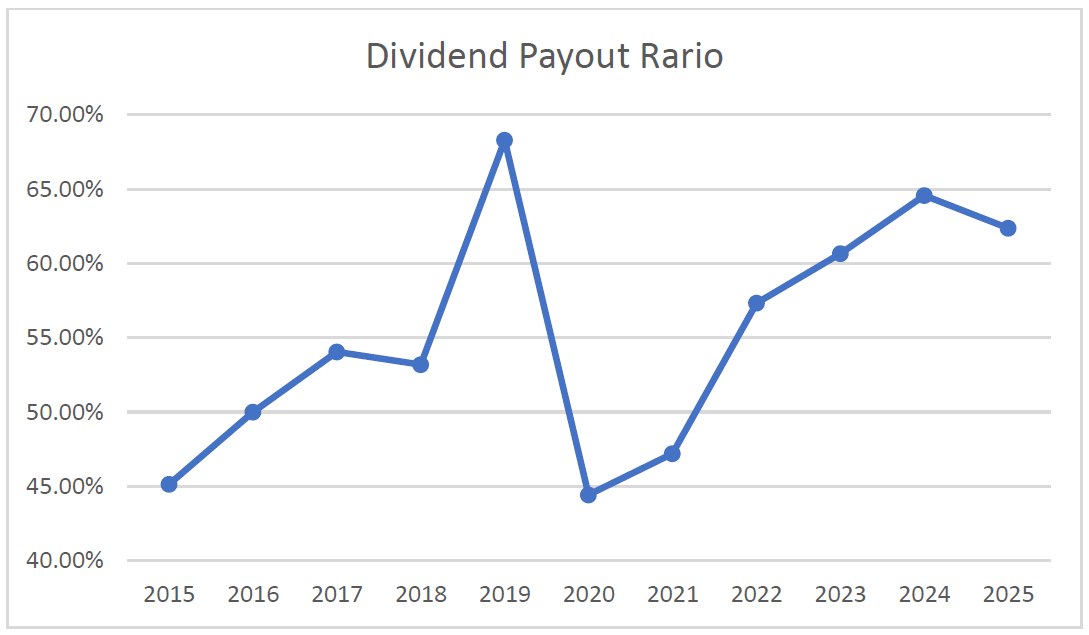
回头看,答案写在2019年的账本里。那一年它的派息比率已经逼近70%,等于赚到的钱,七成拿出去分了。管理层在封锁的混乱里砍息,这应该是重要原因之一。
派息比率顶到天花板的代价
砍息之后,派息比率直接降到45%,公司给自己腾出了缓冲。现在这个数字又回升到65%左右,在一个平台上停住。近五年,它重新开始用比盈利增长更快的速度上调股息。
同行Rentokil的动作更干脆。它是业务遍布全球的除虫巨头,2020年直接暂停了派息,到2021年才恢复。两家公司做的是同一门生意,压力是同一场封锁,先动手的方向也一样,都是先动股东的息。
所以生意抗打,和分红安全,是两回事。派息比率顶到天花板的公司,遇到黑天鹅,先砍的就是股东的息。这笔账我后来每次分析收息股,都会先翻出来看一遍。
除虫这门生意长什么样
Rollins的收入大体分三块。家庭除虫约占45%,对付老鼠、蟑螂和闯进屋里的野生动物。商业客户占33%,医院、餐厅、物流仓库都离不开防虫防鼠。剩下21%是白蚁防治和附加服务。
它的主力品牌叫Orkin,在美国的知名度不低。服务既有直营,也开放加盟。加盟的意思是,公司出品牌、出方法、出培训,本地人自己出钱开店经营,自负盈亏。这样扩张快一些,口碑还是挂在公司名下。
这门生意里,服务质量就是本钱。第一次没把虫除干净,客户打电话免费回访,再跑多少趟都不产生收入。所以第一次就做对,直接决定这单生意赚不赚钱。
规模摊薄了成本
除虫行业竞争者不少,Rollins的底气在规模。IT系统、营销、员工培训、后台支持,这些成本大头是固定的,不随客户数量涨。客户盘子越大,摊到每个客户头上的成本就越低。
这个道理生活里也有。一套系统和一支培训好的队伍建起来,服务1000户是这个价,服务5000户还是这个价。多进来一户,收上来的服务费几乎全是利润。它服务单个客户的成本,比小公司低,跟Rentokil这种巨头能打平。
十年最低估值,也未必便宜
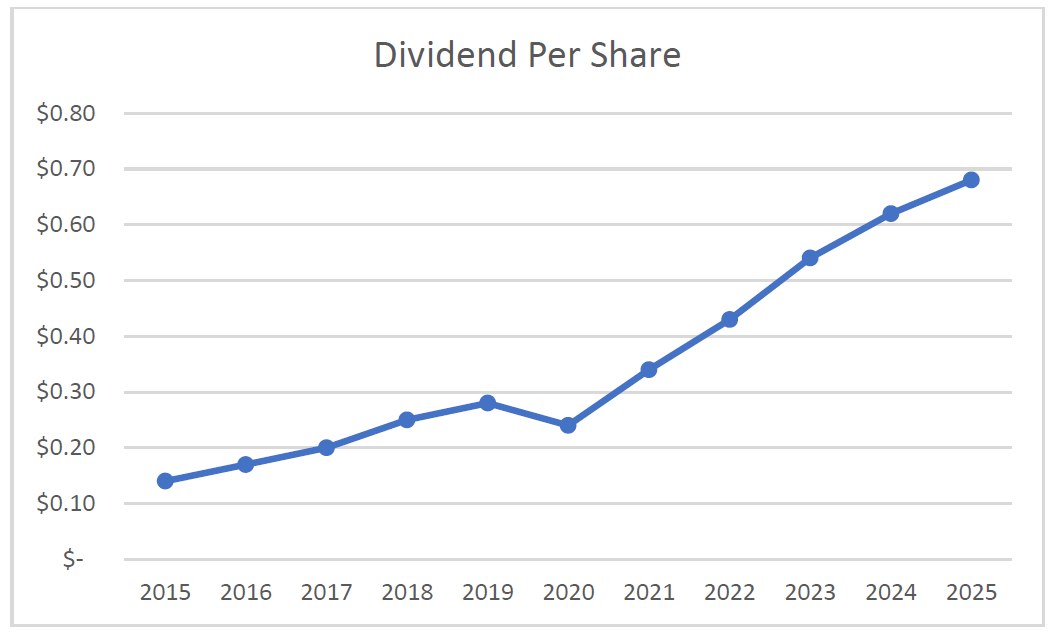
把时间拉长看,哪怕中间砍过一次息,2015到2025这十年,股息的年化增速还有15.76%。近五年是20%,跑在盈利增长前面。这些年它还另外发过特别股息,就是常规季度分红之外偶尔多发的红包,这部分没算进前面的数字。
2021年恢复增息之后,一年没落下。论连续增息的年头,它还够不上股息贵族那一档,2020年那一刀把纪录断了,得重新攒。
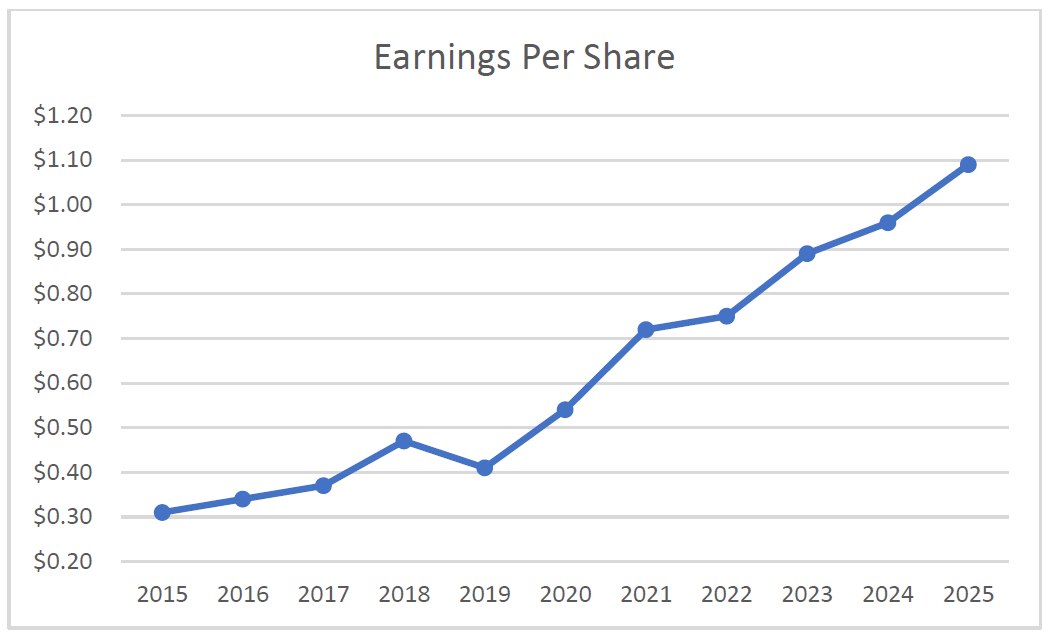
盈利这边,2025年每股赚1.22、2027年$1.28。股本过去十年基本没动,近五年公司开始认真回购,也就是拿钱从市场上买回自家的股份。
现在的价格,按明年预计盈利算是25.8倍远期市盈率。远期市盈率,就是用未来一年的预计盈利去算的市盈率,不用去年的旧数字。股息率是2.42%,按现价买入,每年分到手的现金大约是2.42%。
这个市盈率,已经是2010年代初以来的最低位。不过十年最低,也只是回到了合理区间,25.8倍谈不上便宜。估值给了十年少见的好价钱,和「这只股票便宜」,是两个判断。
下次看一只收息股,不管生意听着多稳,先翻它出事前最后一年的派息比率。数字顶到65%上下的公司,缓冲已经很薄,黑天鹅一来,先动的是股东的息。Rollins在2019年留下的那份数据,就是现成的例子。
 同一个行业,多看几家没坏处。Rentokil和Rollins在2020年面对的是同一场封锁,一个直接停了派息,一个砍了息再慢慢补回来。公司在危机里怎么对待股东,比景气年景里的承诺可信得多。
「十年最低估值」这种说法,要配着绝对值一起看。25.8倍是十年最低,也是合理区间的上沿。参照系和绝对值都看过一遍,再决定出手不迟。
除虫是一门有意思的生意,虫子每个季节都会回来,需求从不放假。可2020年那一刀提醒我,生意稳,不等于给股东的回报稳。回报稳不稳,得看账本上派息比率那条线,画在了什么位置。
参考阅读
- 《这只1000亿美元的红利基金,我为什么不买》
- 《连续加息50年的股票,凭什么让你睡得着觉》