收垃圾的生意,我为什么还没出手
 改写自:《Waste Management (WM):A Dividend Achiever Analysis》,Dividend Growth Investor,2026年10月3日
一家收垃圾的公司,季度股息一次加了14.5%,而且已经连着加了23年。生意是好生意,可到今天我一股都没买。
先交代这家公司。Waste Management,股票代码WM,是美国最大的垃圾处理公司。从住户门口的垃圾桶,到商铺、工厂、整座城市的垃圾,都归它收、归它埋。业务覆盖美国、加拿大和西欧,其中超过95%的收入来自美国。
垃圾这门生意有个别人比不了的底子。人活着就要产生垃圾,经济好坏只影响多一点少一点,不会没有。2025年它的收入里,61%来自上门收运,15%是填埋场收的处理费,剩下24%来自回收和垃圾转运。垃圾量跟着人口和工业产出往上走,这是一门抗衰退的生意。
挖个坑也要政府点头
它真正的家底,是262座填埋场、102座物料回收设施和339座垃圾转运站。这些不是有钱就能建的。填埋场的审批要过政府一道道关,牌照难拿,前期投入大,建好之后还要常年监测。一座城市周边能批的填埋场就那么几座,批下来的公司等于占了一个别人进不来的位子。
在这个网络之上,它还做一件事。自己收来的垃圾,运到自己控制的转运站,最后埋进自己的填埋场,从第一个环节到最后一锹土都不假手于人。这叫垂直一体化。
好处在账本上很直接。车队、场地、填埋坑都是现成的固定成本,多进来一车垃圾,收进来的钱几乎是净增的利润。别的公司没这个网络,垃圾只能花钱送去别人的坑里埋。
所以小对手跟它打价格战很难打赢。同样一个填埋坑,它摊到每吨垃圾上的成本比谁都低。它在美国的很多市场里排第一或第二,真有人来抢生意,它多半扛得住。
合同里的提价权
垃圾处理听着像路边摊生意,其实是签合同的生意。工厂、商铺这类工商业客户,签的是3年期合同。居民区更稳当,由市政、业主协会或区域管理当局出面谈独家合同,一签3到6年,这几年的垃圾只能归它收。
更关键的是提价条款。它大部分合同里写着,收费跟着通胀往上调。物价涨,它就能涨,成本转得出去。加上前面说的那个网络,它在提价这件事上有真本事,不是靠喊。一家公司能把成本转出去,利润才守得住。
钱往哪里长
生意稳,增长从哪来?2024年它收购了一家叫 Stericycle 的公司,借着这步棋进了医疗废物的生意。医院和诊所的垃圾,处理要求比普通垃圾严,利润也更厚。
收购之外还有小步快走的路子。它常年做小额并购,买下小公司,补进自己的收运路线和填埋网络。路线捋顺了,同一辆车能多收几条街,成本几乎没变,收入实打实往上涨。
效率和自动化也在出力。分拣、收运环节少了人工,成本就低,投标新合同时价格能压得更低,赢面也更大。
两笔躲不开的账
风险也有两笔。
第一笔是竞标。合同每隔几年要重新招标,对手想抢市场,可以压价抢单。好在它的规模和一体化网络摆在那里,多数小对手拼消耗拼不过它,它还能靠低价把生意抢回来。
第二笔要长记。填埋场装满垃圾封场之后,公司还得继续监测它至少30年。渗漏、污染,哪一样出了事,对周边社区和对股东都是大麻烦。这件事发生的概率不高,但它是这门生意背在身上至少30年的债,不能不看。
账本上的23年
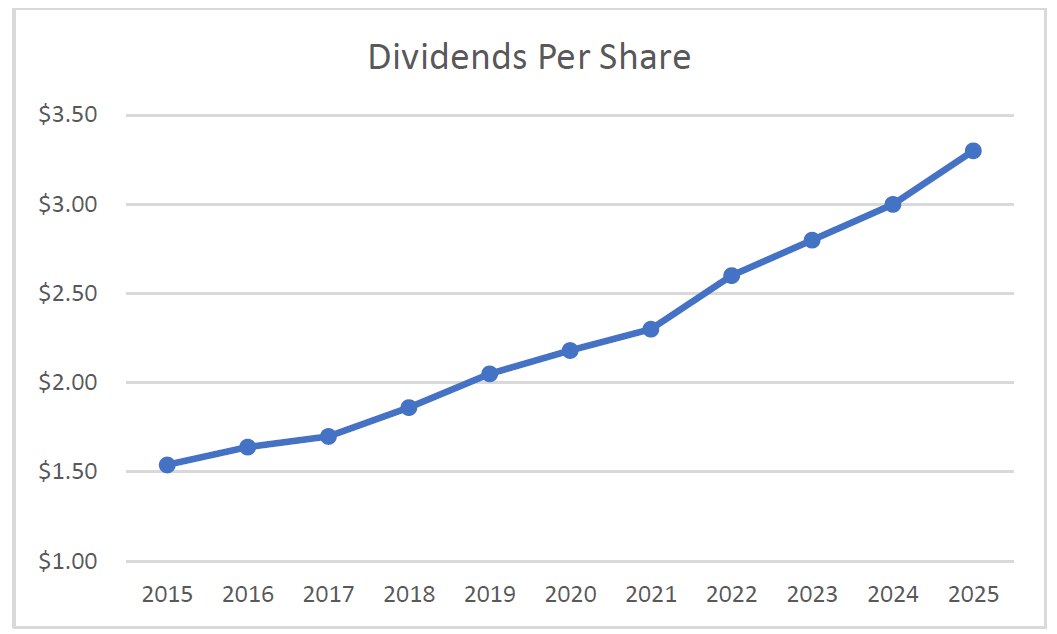
回到股息。它已经连续23年增息,去年12月董事会把季度股息加了14.5%,到每股0.945美元。过去十年,股息年化增速是8.53%。连续增息满25年才够得上股息贵族的门槛,它还差两年,是候选人里底子最扎实的那一批。
利润那条线更说明问题。每股盈利从2015年的1.65美元涨到2025年的6.70美元。要说一句,2015年的数字被一次性项目压低了,实际没那么难看。派息比率这些年一路走低,公司同期还把股本从4.56亿股减到4.04亿股,赚回来的钱有一部分拿去回购,把流通的股份买了回来。
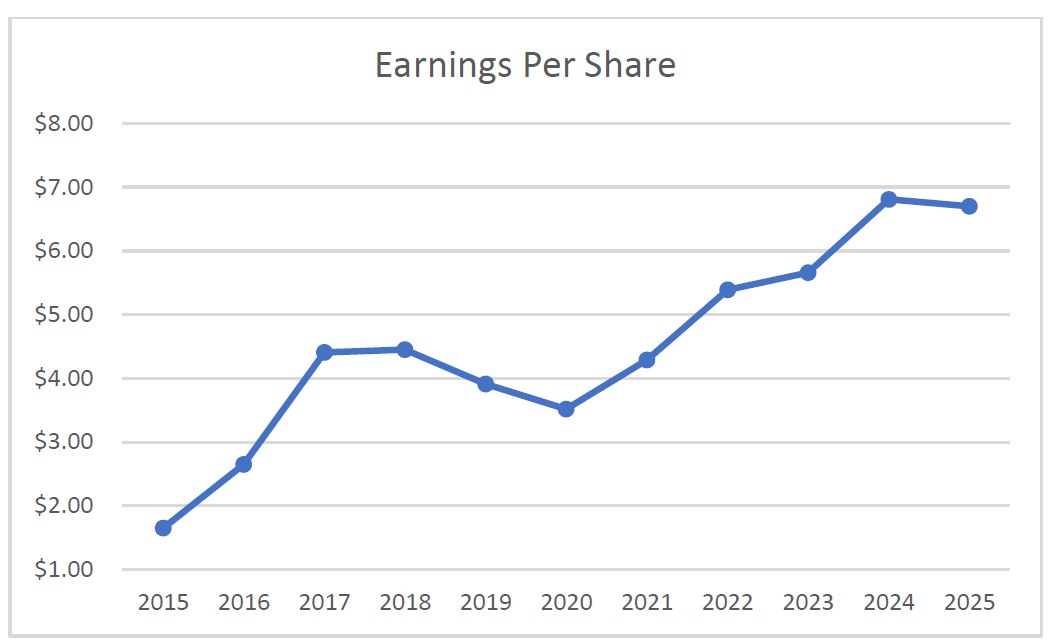
2026年市场预期它每股赚8.13美元。这是经营性口径,把一次性的钱剔掉了,实际摊到每股的盈利大概略低于8美元。做个对照,2025年调整后是7.50美元,实际只有6.70美元,差的这0.80美元,就是 Stericycle 交易的整合费用和资产减值吃掉的。
那现在贵不贵?股价对应大约25倍远期市盈率。远期市盈率,是用明年预计的利润来算股价贵不贵,相当于按还没到手的收入来定预算。股息率1.83%。麻烦就在这里,远期利润比实际利润高,因为整合费用和减值明年还会拖一截。按更实的利润算,真实的倍数比25倍还要再高一点。
这是它坐在估值区间最顶上的位置,比我愿意出手的上限还高了一截。现任CEO临近退休,加上利率上行,估值从「离谱」回落到了「只是偏贵」。方向是对的,位置还不到。生意我认可,价格我不追。它进了我的观察清单,估值回到我愿意付的区间,我会出手。
这笔账算下来,有几句话值得带回家。
选公司,先看它的位子别人能不能复制。填埋场牌照批不下来,网络拆不走,合同签的是独家,这些是十年后还在的东西。靠故事涨上来的公司,没有一样是别人拿不走的。
看倍数,要问一句分母是哪个利润。预期利润被整合费用往下拖的时候,远期市盈率看着便宜,其实更贵。数字要按最实的那个口径再算一遍。
连续增息的年头是管理层纪律的证明,但它只回答「这家公司好不好」,不回答「这个价格该不该买」。两问分开答,才不会因为股息涨了很多年就忍不住追。
垃圾每天准时来,股息每年准时加,这样的公司打着灯笼难找。我等的不是它变好,它已经够好了。我等的是一个价格。等到那天,我才买得下手。
参考阅读
- 《连续加息50年的股票,凭什么让你睡得着觉》
- 《这只1000亿美元的红利基金,我为什么不买》