香港保险续保怎么付、理赔怎么拿回来,这次被写进香港第一个5年规划了
《香港特别行政区经济和社会发展第一个五年规划(2026—2030年)》第十四章里,有两句话是写给你手里那张香港保单的。
一句是「研究推动跨境保险资金结算便利化」,专栏里还有一句,「提升持有香港保单的湾区居民获取保险售后服务的便利程度」。
这两句话的意思是,大湾区居民手里那张香港保单,它的事后资金流动和售后服务,官方是当成一件正当的民生诉求来处理的。
客户真正纠结的,其实就在这两处。
保费第一笔交出去容易,往后20年每年怎么顺当付出去,很多人心里没底。理赔和退保的钱怎么合规回来,更是签单前一定会问到的事。
客户的犹豫,很多时候卡在自己能不能搞定后面几十年的手续上。收益演示是纸上的数字,续费和理赔是自己要年年面对的事。
唱衰港险的声音也专挑这里下手。他们会跟客户说,买的时候有人陪着,等你要用钱了,当初卖单的人早就转行了。
客户听完不吭声,心里那根刺就留下了。
这件事不是第一次被提。2019年,政策鼓励粤港澳保险机构合作开发跨境保险产品。2020年,金融支持大湾区建设的意见里,就提过便利港澳保单的续保、理赔和退保汇兑。
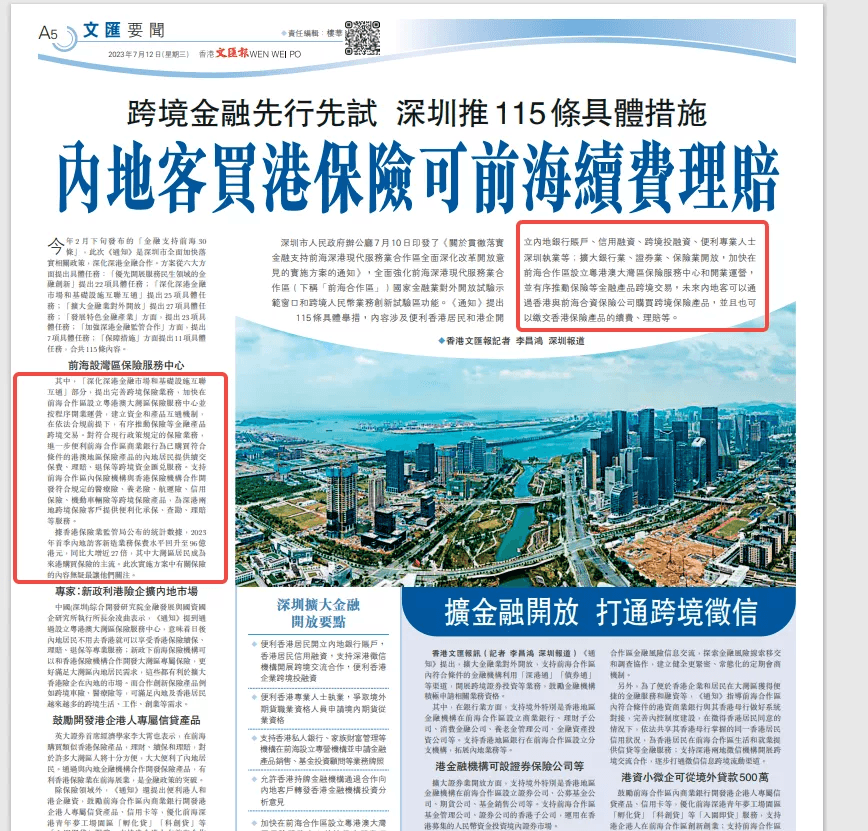 到这一次,同一件事被白纸黑字写进了五年规划。
买的人多了,续费和理赔就不是一两个人的私事。它变成一件会被成千上万人反复问到的事,政策迟早要接过来。
售后落到日常动作上,是保单检视、受益人变更、提取分红、还有理赔材料交接。
这些事以前大多得去香港办,客户跑一趟的时间成本不低。大湾区在部分试点区域开放跨境医疗和理赔便利,前海、南沙的服务网点也一直在往前推。
但边界也要看清楚。规划写的是「研究推动」——先研究,再推动,不是明天就全面放开。写的是「湾区居民」,范围没有一步推到全国。
官方愿意把这两件事点出来,说明承认这是一个需要解决的正当需求。至于什么时候通、以什么方式通,是下一步的事。
更要紧的是,政策写的是「持有」,一个字都没提销售。红线依然卡在原处:香港保单必须在香港签,跨境招揽想都别想。
红线没动,对持牌人来说是最大的保护。能坐下来跟客户谈这张单的人,依然只能是香港持牌顾问,这个门槛没有松。
但对做这行的人来说,真正倒逼专业的地方在后面。
如果这两件事以后真的顺了,过去很多顾问攒下来的优势会先归零。
很多同行维系客户,靠的是客户搞不懂流程。帮客户约银行开户、教他怎么电汇、理赔的时候跑前跑后递材料,这些事做得勤快,客户自然觉得离不开你。
这种服务的价值,来自客户自己走不通这条路。路一旦被官方铺平,手机上点几下就能办妥,你以前跑得再熟练,也都不值钱了。
真到了那一天,保费能自动扣,理赔款能合规回,顾问在这个跑腿环节的位置,就彻底没了。
那客户还需要顾问吗?
当然需要,但他要的东西变了。他需要一个坐在香港那张桌子旁的人,能把跨境保单的架构、信托级受益人的指定、代际传承的节奏,一条一条讲清楚。
受益人写谁、钱分几年给到下一代、未来家庭成员税务身份变了怎么应对,每一条都要落到他家里的具体账本上。
这些东西靠跑腿换不来,靠的是一年一年在复杂案子里磨出来的判断力。
一张保单要放几十年,中间可能换过几任跟进人。客户最怕的不是手续麻烦,而是遇上大事的时候,对面坐着一个只会念计划书的人。
所以我现在的习惯是,签单前就把往后的续费和理赔流程带客户走一遍。哪一步是他自己要办的,哪一步是我替他处理的,当场交代清楚。
会教客户汇款的人很多,能把这张保单后面30年托付明白的人不多。