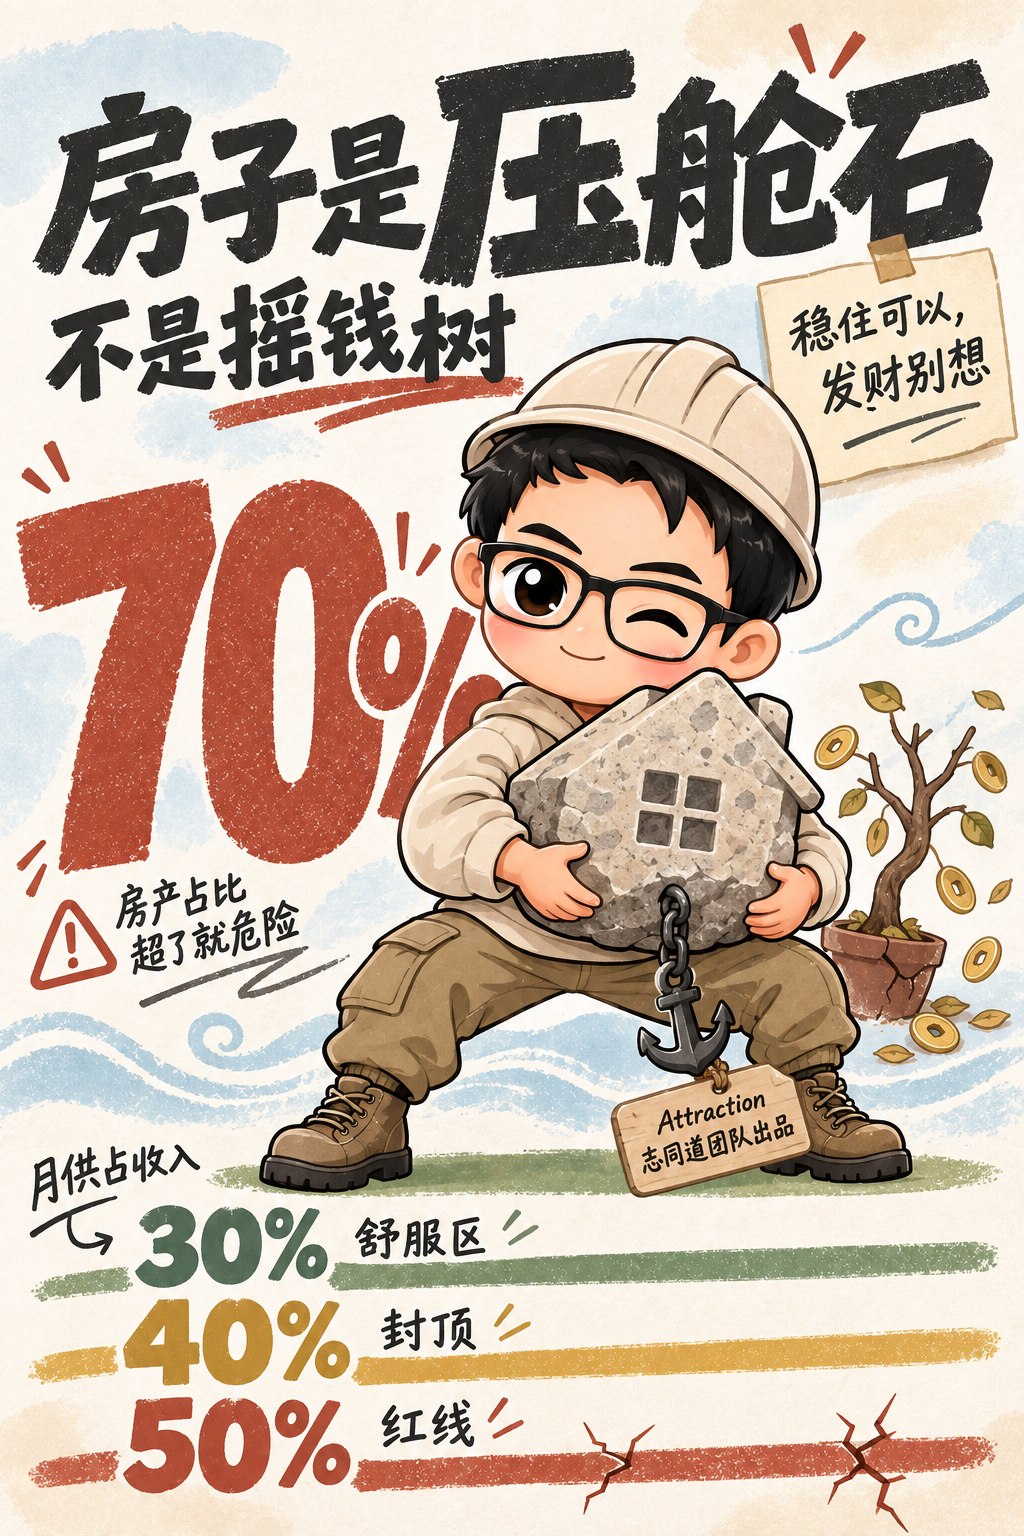
家庭房产配置自测:两个比例+三条线📌
以前我也信「买房必增值、多买房保值」。
这两年楼市的变化,把这个逻辑彻底拆了——政策在重构、行业在分化,普涨的时代结束了。
家里的房产到底该怎么配置?分享一个自测方法,两个比例、三条线,建议收藏📌
💡 先看第一个比例:房产占家庭总资产多少?
超过70%,手里还有两套房以上——基本可以判定资产过度集中了。 多出来的房子涨不动,物业费、折旧、税费这些隐性成本却年年在产生。现在城市住宅的租金回报率也就1.5%-2.5%,算上持有成本,很可能是负的。
低于50%,家庭收入稳定、没有大额负债,房子在房价稳健、租金回报合理的核心城市,又有自住、落户、学区的真实需求——这种可以适度配置。 但顺序要想清楚:先满足居住刚需。房子的角色是稳健保值,增值别指望它。
💰 再看月供的三条线(这条最容易踩坑):
🟢 月供占收入30%以内:舒服区,生活质量不受影响 🟡 40%:封顶线,再往上就要压缩其他开支了 🔴 50%:红线,收入一波动就有断供风险
贷款年限优先20年或30年,选低利息、短周期的方案。
📌 最后说句大白话:
房子在家庭资产里,过去是增值主力,现在它更像压舱石——稳住可以,发财别想。
今晚回家就可以做一件事:把房子市值加一加,除以家庭总资产,看看那个百分比。 数字自己会说话。
查看全部海报